
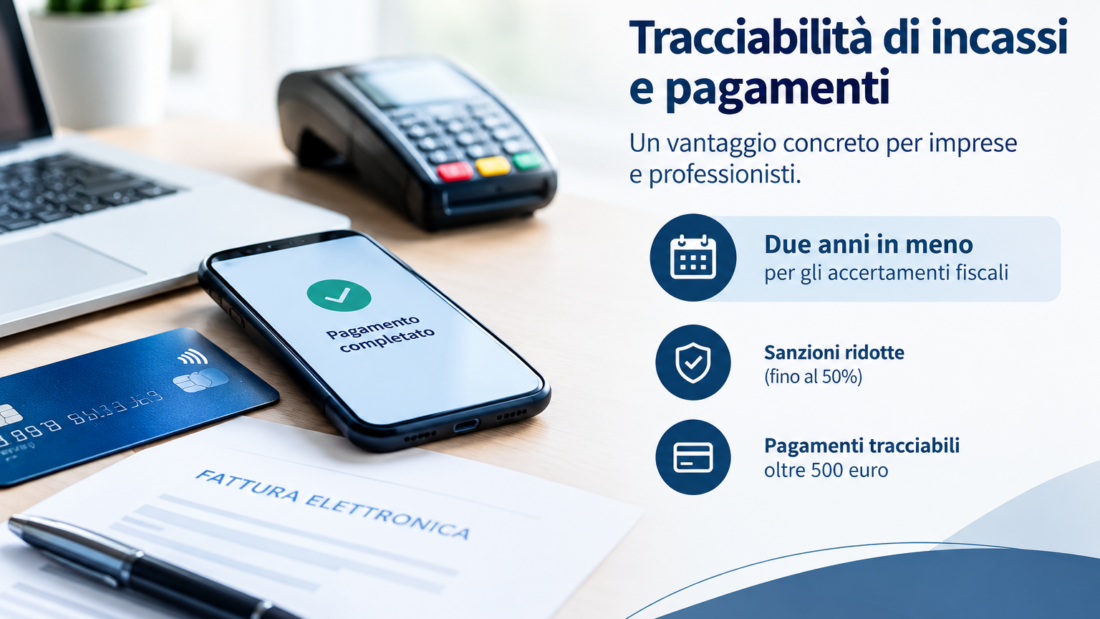
La tracciabilità degli incassi e dei pagamenti può offrire alle imprese e ai professionisti un importante vantaggio fiscale: la riduzione di due anni dei termini di accertamento.
Il beneficio è previsto dall’art. 3 del D.Lgs. 127/2015 e riguarda i soggetti passivi IVA che rispettano determinate condizioni, tra cui la documentazione delle operazioni mediante fattura elettronica o corrispettivi telematici e la tracciabilità degli incassi e dei pagamenti di importo superiore a 500 euro.
Il vantaggio: due anni in meno di esposizione agli accertamenti
L’aspetto più significativo dell’agevolazione è la riduzione di due anni dei termini di decadenza per l’accertamento.
In presenza di tutti i requisiti previsti dalla legge, quindi, l’Amministrazione finanziaria dispone di due anni in meno per effettuare gli accertamenti relativi al periodo d’imposta interessato.
Si tratta di un vantaggio particolarmente interessante perché riduce concretamente il periodo durante il quale il contribuente rimane esposto alla possibilità di un controllo fiscale.
È importante precisare che si tratta di una riduzione dei termini di decadenza, e non di una riduzione della prescrizione. Inoltre l’agevolazione non opera automaticamente, ma deve essere richiesta in dichiarazione dei redditi riferita al periodo di imposta interessato.
La tracciabilità deve essere completa
Per usufruire del beneficio la normativa richiede che gli incassi e i pagamenti relativi alle operazioni di importo superiore a 500 euro siano effettuati attraverso gli strumenti individuati dalla disciplina, quali, ad esempio, bonifici, carte di pagamento e altri strumenti bancari idonei.
La condizione deve essere verificata per ciascun periodo d’imposta.
Particolare attenzione deve quindi essere prestata anche alle operazioni occasionali o di importo marginale: la presenza di un pagamento effettuato con modalità non consentite può infatti comportare la perdita del beneficio per il relativo periodo d’imposta.
Un ulteriore vantaggio: sanzioni ridotte
La normativa prevede inoltre, al ricorrere di specifici requisiti, la riduzione alla metà di alcune sanzioni tributarie per gli esercenti attività d’impresa, arti e professioni che utilizzano esclusivamente strumenti di pagamento diversi dal contante per le operazioni dell’attività.
Si tratta di un’agevolazione distinta dalla riduzione dei termini di accertamento e i relativi requisiti devono essere verificati separatamente.
Un’opportunità da valutare
Per chi già opera attraverso strumenti di pagamento tracciabili, verificare la sussistenza dei requisiti può quindi essere particolarmente conveniente.
Il vantaggio principale è chiaro: rispettando le condizioni previste dalla legge, il contribuente può ridurre di due anni il periodo entro il quale l’Amministrazione finanziaria può effettuare gli accertamenti.
La tracciabilità dei pagamenti non rappresenta quindi soltanto uno strumento di controllo e trasparenza, ma può diventare anche un vero e proprio regime premiale, con effetti concreti sulla posizione fiscale del contribuente.
Lo studio eAssociati rimane a Vostra disposizione per eventuali ulteriori informazioni sul tema.

Add a Comment
You must be logged in to post a comment